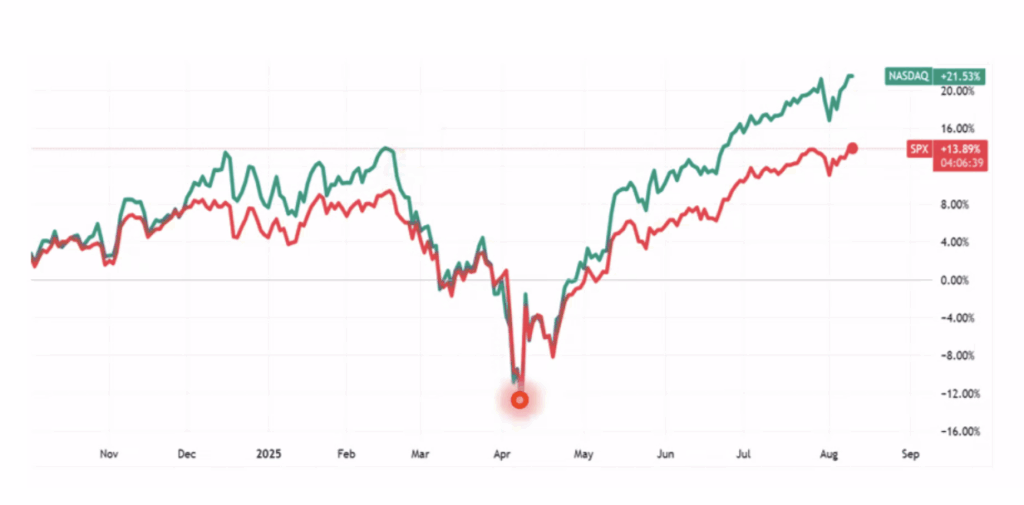
La primera mitad de agosto dejó claro que el mercado global no está para observadores pasivos. Entre un rally sostenido en EE. UU., tensiones comerciales y una reconfiguración del comercio asiático, este es un momento para decidir desde el análisis, no desde la inercia.
Rally sí, pero con advertencias
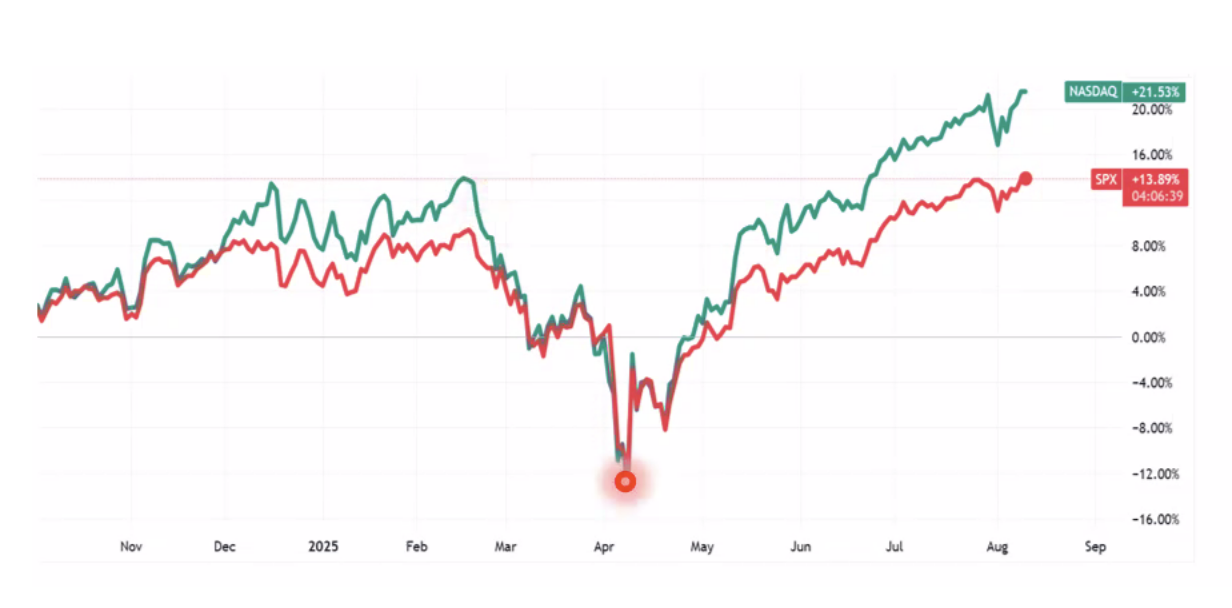
- Los avances del S&P 500 y el Nasdaq reflejan la fortaleza de las grandes tecnológicas y un ánimo inversor optimista. Sin embargo, los datos de empleo de julio —más débiles de lo esperado— y una inflación subyacente al alza (3,1 % anual) ponen un matiz incómodo: la Reserva Federal tiene menos margen para bajar tasas de inmediato. Apostar a una relajación monetaria prematura puede ser un error costoso.
- Como gestor o inversor, la estrategia pasa por mantener exposición a sectores que se benefician de un dólar relativamente débil y de cadenas de suministro diversificadas, sin desatender la cobertura ante posibles correcciones.
Aranceles: un golpe silencioso al consumidor
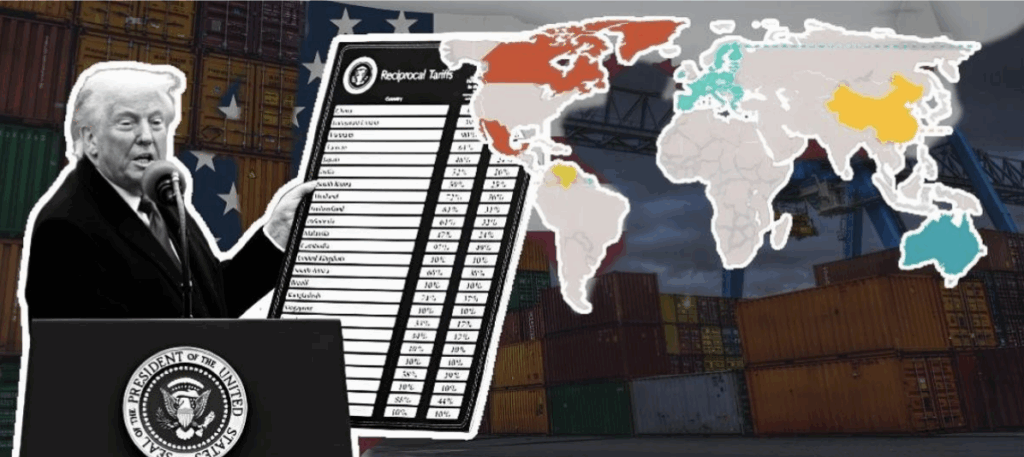
- Los nuevos aranceles del 30 % ya están encareciendo importaciones clave. Aunque las empresas han absorbido buena parte del impacto, es ingenuo pensar que el consumidor no lo sentirá. Esto no es solo un dato económico: es un factor que puede distorsionar la inflación y la demanda interna en los próximos trimestres.
El oro recuerda por qué está ahí
- La subida del oro, alimentada por cambios regulatorios y tensiones geopolíticas, es un recordatorio de que los activos refugio cumplen un papel estructural en una cartera. No generan titulares por rentabilidades explosivas, pero sí amortiguan golpes cuando otros activos se tambalean.
China y la ASEAN: una señal geopolítica
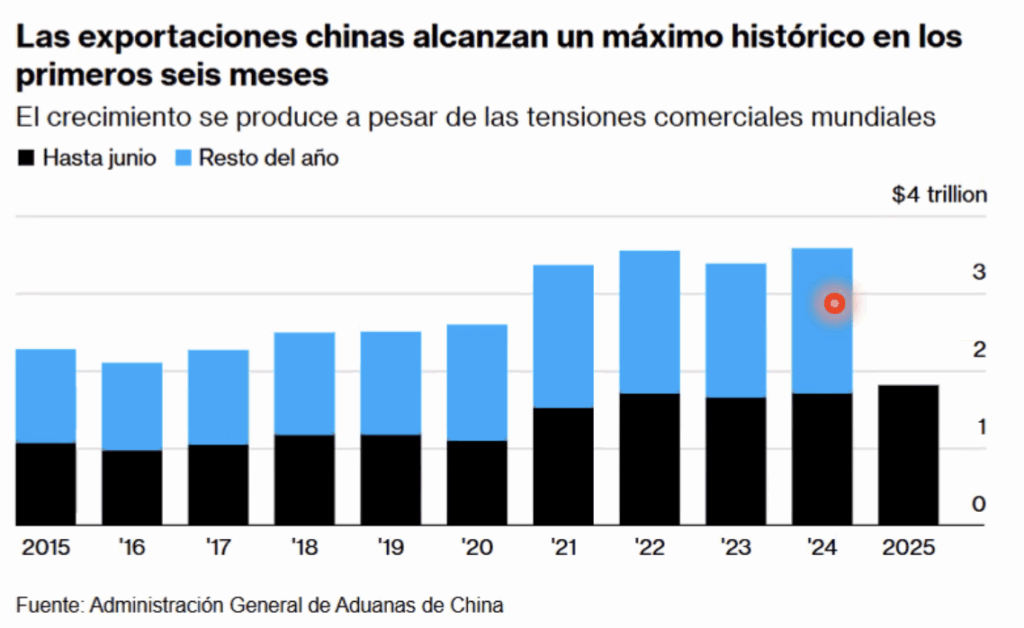
- Que China haya compensado la caída de exportaciones a EE. UU. con un aumento hacia la ASEAN no es un simple ajuste: es una tendencia que podría redibujar las rutas del comercio global. Inversionistas atentos deberían mirar a mercados del sudeste asiático con mayor seriedad: no son ya solo “alternativos”, sino nodos emergentes de la economía mundial.
Colombia: alivio inflacionario con freno monetario
- La inflación sigue bajando, pero el Banco de la República ha decidido mantener tasas y subir su proyección de inflación para lo que queda de año. Esto mantiene al crédito en zona costosa y obliga a seleccionar muy bien las oportunidades de financiación e inversión.
En síntesis: agosto muestra que la resiliencia no es casualidad, sino producto de ajustes estratégicos. Quien sepa leer estos movimientos puede reposicionar su cartera para beneficiarse de la transición, en lugar de sufrirla.
Dato clave:
- El IPC subió 2,7 % anual en julio, estable frente a junio y por debajo del 2,8 % esperado.
- La inflación subyacente (core CPI) —que excluye alimentos y energía— subió 0,3 % mensual (máximo desde enero) y llegó a 3,1 % anual, por encima del 2,9 % de junio y de lo previsto.
- Esto podría hacer que la Fed sea más cauta antes de bajar tasas.
31 de julio – Cuando los récords no son un accidente
Julio no fue un mes cualquiera para los mercados. Los máximos históricos en Wall Street no surgieron por arte de magia: responden a una narrativa de confianza, expectativas y liquidez que, si bien puede seguir alimentando el rally, también es terreno fértil para la sobrevaloración. Aquí no basta con celebrar: hay que leer entre líneas.
Máximos que invitan a pensar
El S&P 500 y el Nasdaq se han encaramado a niveles inéditos, impulsados por un apetito de riesgo que refleja la percepción de que la economía sigue sólida. Sin embargo, quien confunda euforia con garantía está cometiendo un error clásico. La historia demuestra que después de romper techos, los mercados pueden seguir escalando, pero también corregir de forma brusca. Un gestor inteligente aprovecha el impulso, sí, pero sin perder la disciplina: escalonar compras, diversificar sectores y no enamorarse de un solo mercado.
El ruido de la guerra comercial
El aumento del 30 % en aranceles a importaciones desde la UE y México no es una anécdota: es una fricción real que encarece insumos, distorsiona cadenas de valor y pone presión sobre márgenes. Quien invierte en empresas expuestas a estas rutas comerciales debe revisar su riesgo ahora, no después. Lo sensato es reequilibrar hacia sectores y geografías que puedan beneficiarse de los desvíos de comercio, como algunos mercados emergentes menos expuestos.
Tasas altas con fecha de caducidad (tal vez)
La Reserva Federal mantuvo la tasa en 4,25–4,50 %, pero dejó entrever que podría recortarla hacia fin de año. No obstante, apostar a que eso es un hecho sería ingenuo: la Fed solo moverá ficha si la inflación y el empleo le dan margen. Por ahora, el crédito seguirá caro, y eso exige manejar el apalancamiento con prudencia. La oportunidad podría estar en preparar refinanciaciones a futuro.
Dólar débil: abrir la ventana global
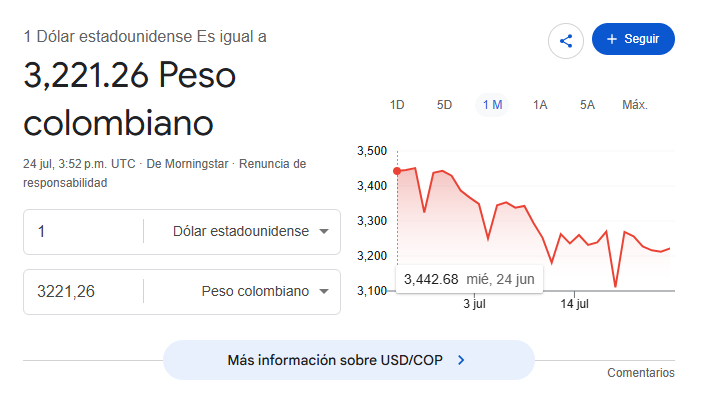
El retroceso del dólar es una invitación a salir de la zona de confort. Viajar, importar o invertir en el exterior resulta más accesible, pero la verdadera ventaja está en diversificar activos: comprar exposición a mercados sólidos y monedas fuertes antes de que el tipo de cambio vuelva a girar.
Colombia: inflación que da un respiro
La caída de la inflación al 4,82 % anual es una buena noticia, pero no debe interpretarse como un “ya está todo hecho”. El Banco de la República podría tomarse su tiempo antes de relajar tasas, y eso mantiene el crédito caro. Para el inversor local, el momento es propicio para analizar emisiones de renta fija, aprovechar rendimientos reales positivos y planificar compras estratégicas antes de que el costo del dinero cambie.En síntesis: julio confirma que los mercados se mueven entre impulso y riesgo. Quien lea solo los titulares verá récords y buenas noticias; quien entienda el contexto, actuará con precisión quirúrgica.
2 de julio – El dólar abre una ventana y los mercados nos recuerdan que la estrategia manda
El arranque de julio ha traído un cambio de tono en los mercados internacionales: menos tensión, más calma… al menos por ahora. En este tipo de momentos es donde se separa al inversionista reactivo del que piensa en el mediano y largo plazo. Y hoy, el dólar y Wall Street ofrecen señales que merecen una lectura cuidadosa.
El dólar en su punto más bajo del año: oportunidad para planificar
El índice dólar (DXY) tocó su nivel más bajo de 2024 después de dos catalizadores inesperados: una pausa en el conflicto entre Israel e Irán y un acuerdo comercial entre Estados Unidos y China.
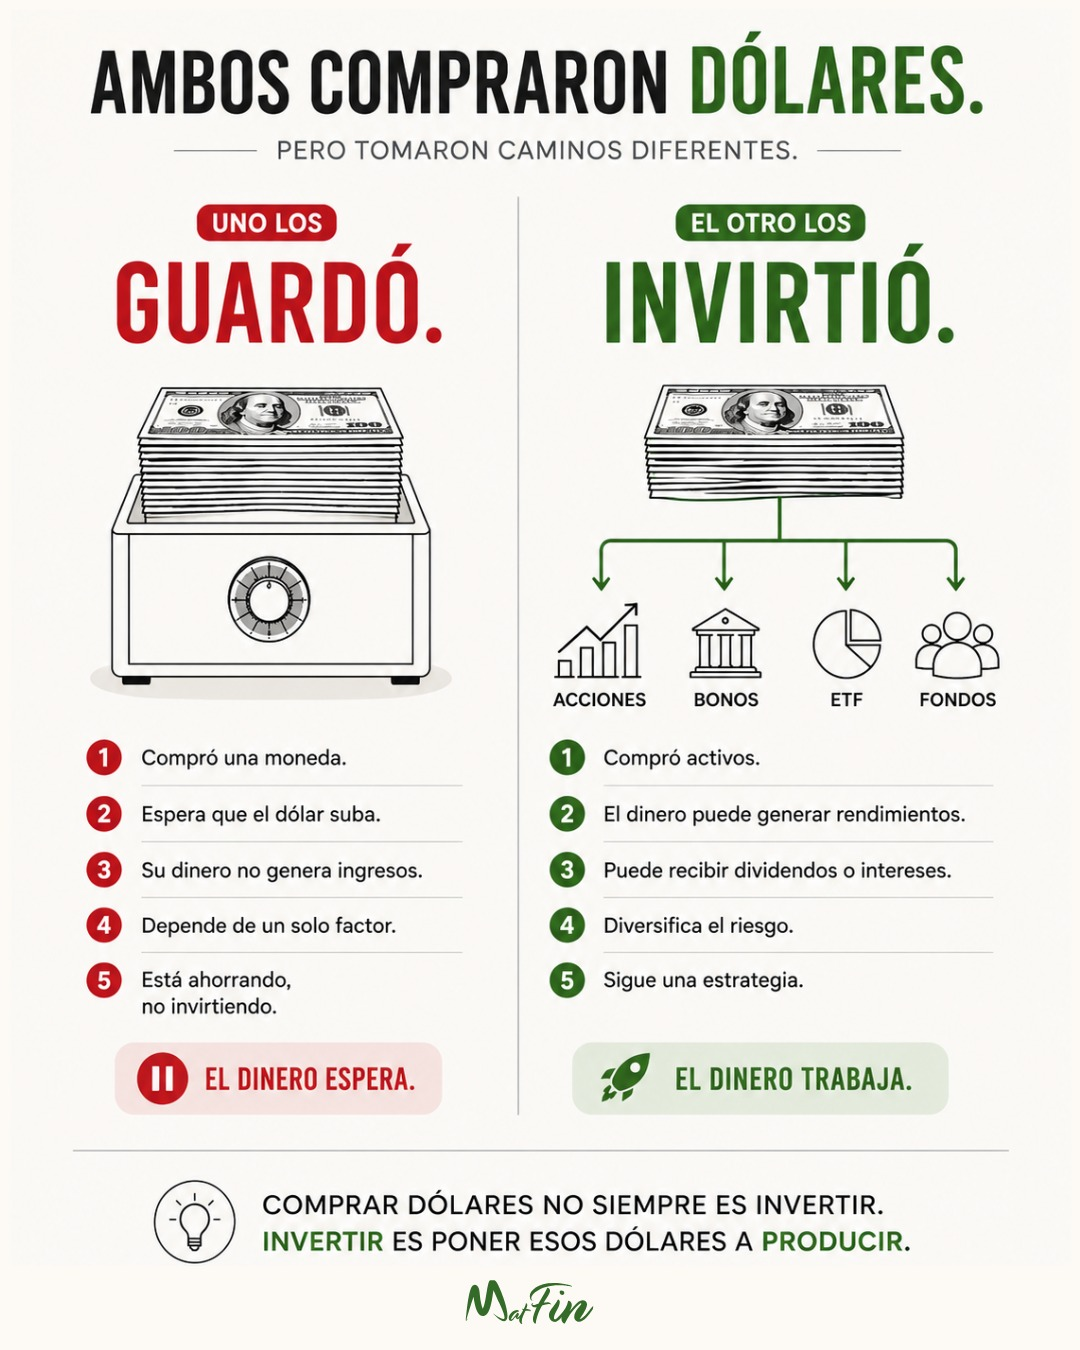
Para un observador pasivo, esto es solo un dato; para un inversionista que piensa globalmente, es una ventana de entrada. Comprar dólares en un piso relativo amplía tu poder de inversión futuro, especialmente si planeas diversificar en activos internacionales o invertir en portafolios denominados en USD.
La clave no es adivinar el mínimo perfecto —porque eso no existe—, sino reconocer que estos momentos de debilidad de la divisa pueden convertirse en puntos de apoyo para una estrategia de largo plazo.
Wall Street en máximos: ¿demasiado caro o demasiado pronto para entrar?
El S&P 500 y el Nasdaq vuelven a registrar máximos históricos, y aquí surge la pregunta recurrente: ¿vale la pena invertir cuando todo parece caro? La respuesta, con perspectiva histórica, es sí… siempre que la mirada esté puesta en el largo plazo.
El promedio de retorno anual del S&P 500 ronda el 10 %, pero la mayoría de los inversionistas reales obtiene mucho menos, y no por culpa del mercado, sino por falta de disciplina: venden en pánico, compran por impulso o esperan “el momento perfecto” que nunca llega.
La constancia —invertir de forma periódica y sin dejarse llevar por el ruido— sigue siendo la estrategia más subestimada y efectiva para construir patrimonio.
El dólar sigue siendo el centro del tablero
Aunque las noticias pueden presentar al dólar como una divisa en problemas, la realidad es que mantiene un dominio indiscutible: el 58 % de las reservas mundiales está en dólares y sigue siendo la moneda de referencia para transacciones globales. Su papel como activo refugio le da una resiliencia que ninguna otra moneda ha logrado igualar.
Para el inversionista, esto significa que no hay razón para entrar en pánico si ya tienes exposición en dólares. Al contrario: es un buen momento para auditar tu estrategia y reforzar posiciones pensando en un horizonte más amplio.
La Reserva Federal y las tasas: lo que viene
La Fed decidió mantener la tasa de interés en el rango 4,25–4,50 %, pero anticipa dos recortes antes de que termine el año. El mercado, siempre más optimista, apuesta incluso por tres.
Recortes de tasas implican más confianza, más consumo y, generalmente, un impulso a los activos de riesgo. Las acciones, ciertos fondos de inversión y parte de la renta fija podrían beneficiarse de este ciclo. Si tienes portafolios con bonos o instrumentos similares, ahora es un buen momento para revisarlos y decidir si vale la pena ajustar la duración o la exposición.
Lo que haría un inversor disciplinado hoy
Sin dar recetas universales —porque cada portafolio es distinto—, hay líneas de acción que hoy converso con clientes y que resumen el momento:
- Aprovechar la baja del dólar para iniciar o reforzar posiciones en USD.
- Revisar metas a mediano y largo plazo, ajustando la estrategia si es necesario.
- Ignorar titulares alarmistas y mantener consistencia en la ejecución.
- Diversificar más allá de la propiedad raíz o de instrumentos locales tradicionales como CDT.
- Mantener liquidez en un fondo de emergencia y claridad en el flujo de gastos.
Conclusión
La calma actual no es una excusa para dormirse, sino una oportunidad para tomar decisiones con cabeza fría. El inversionista que entiende el ciclo sabe que los grandes movimientos se preparan en momentos como este, no en medio de la euforia o el pánico.