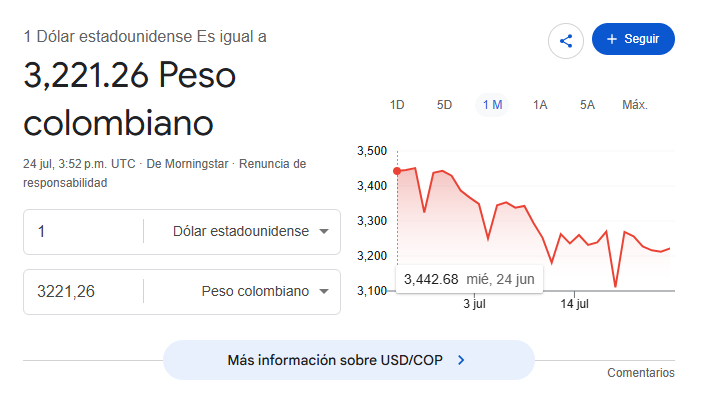
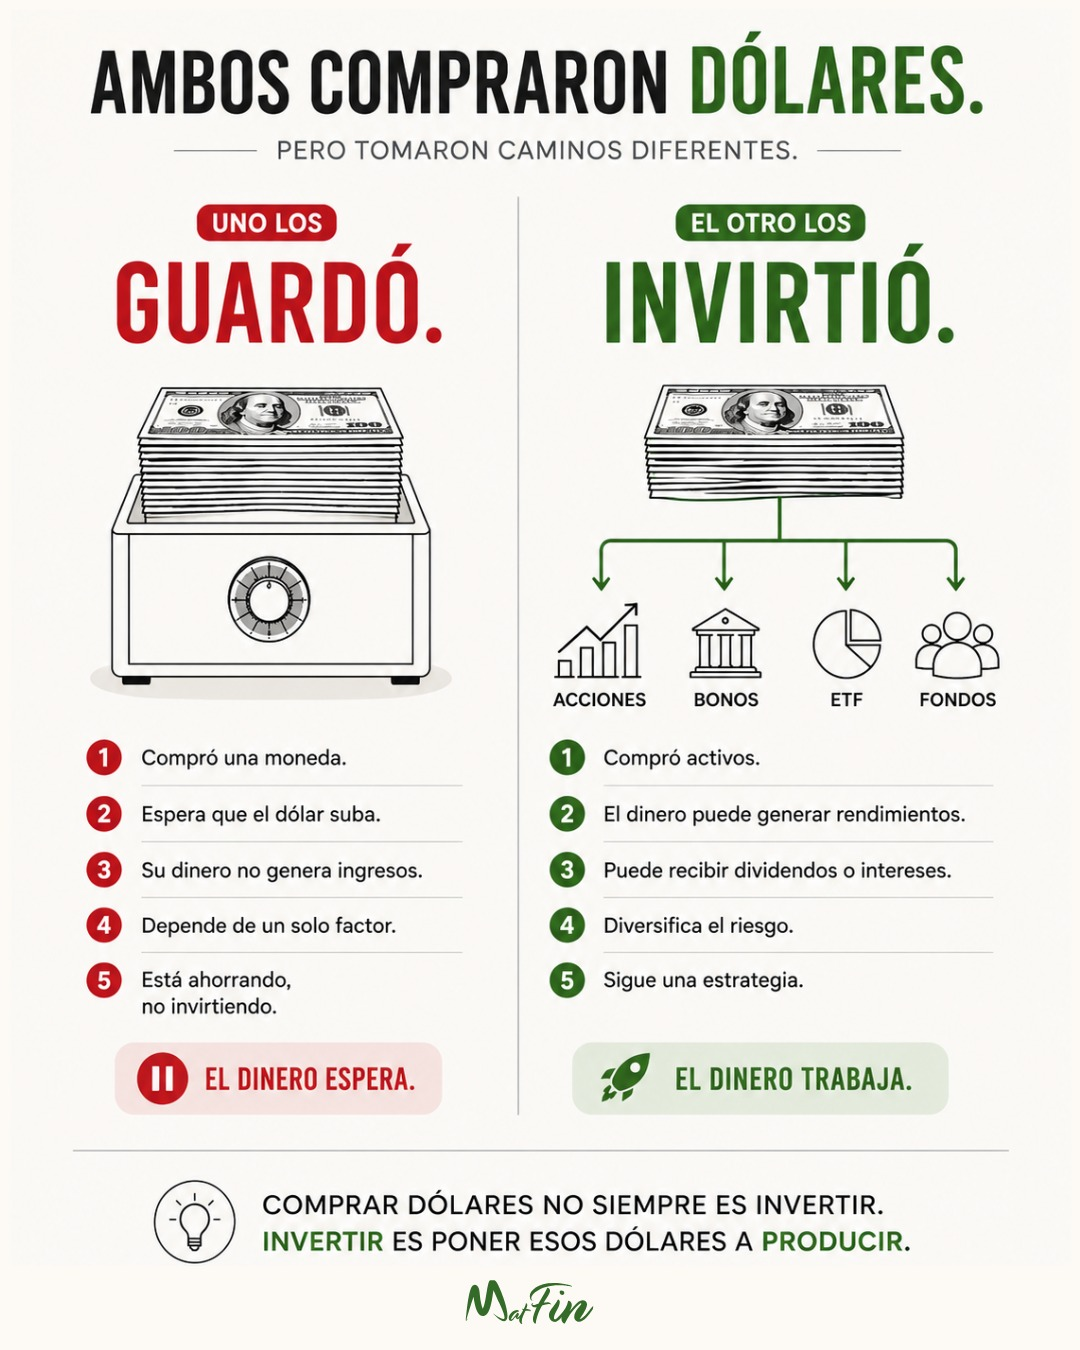
Comprar dólares e invertir en dólares pueden parecer decisiones similares, pero financieramente cumplen funciones muy distintas. En el primer caso, cambias pesos colombianos por una moneda extranjera y conservas el dinero esperando utilizarlo más adelante o beneficiarte de una eventual subida de la tasa de cambio. En el segundo, empleas esos dólares para adquirir un activo que puede producir rendimientos.
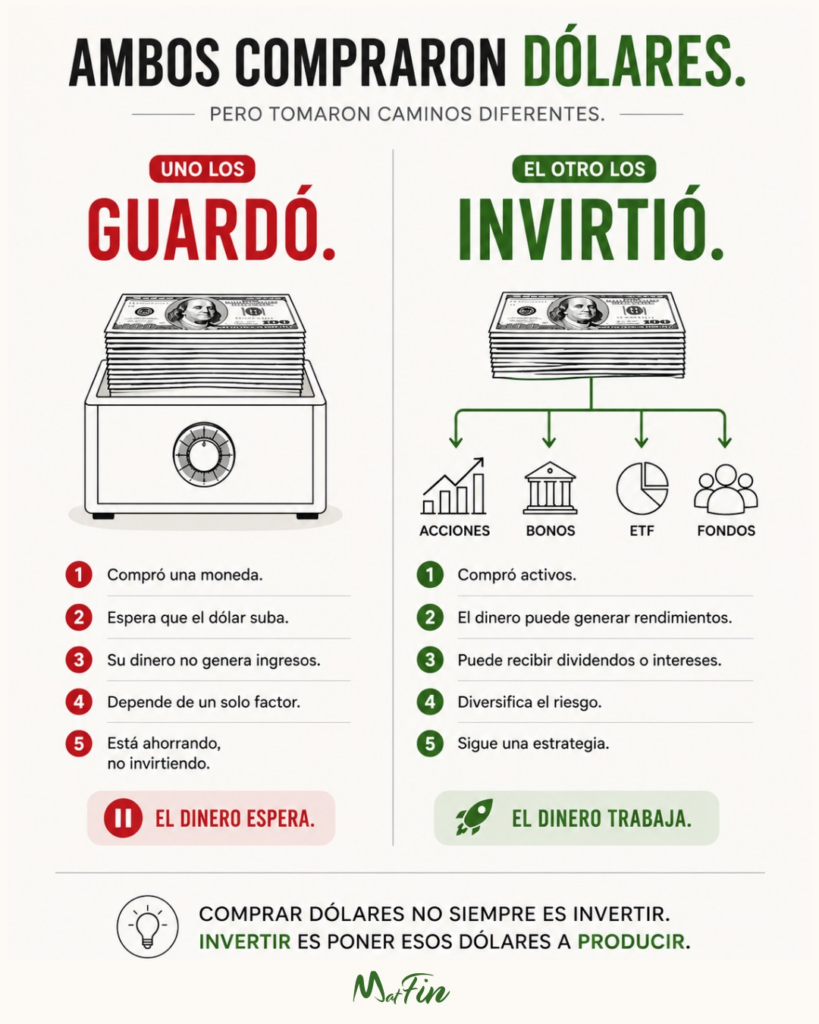
La diferencia está en lo que hace el dinero mientras pasa el tiempo.
Un dólar guardado conserva su valor nominal: un dólar seguirá siendo un dólar. Sin embargo, no necesariamente conserva todo su poder adquisitivo, porque en Estados Unidos también existe inflación. Además, cuando compras y vendes divisas debes considerar la diferencia entre las tasas ofrecidas por cada intermediario, las comisiones y otros costos de conversión. Por eso, para obtener una ganancia cambiaria no basta con que el dólar suba: debe hacerlo lo suficiente para compensar esos costos.
Invertir en dólares agrega una segunda fuente potencial de resultado. Además del movimiento del dólar frente al peso, la inversión puede generar intereses, dividendos, distribuciones o valorización, dependiendo del activo elegido.
Esto también implica asumir riesgos adicionales: una inversión puede fluctuar, perder valor, tener restricciones de liquidez o exigir un horizonte de varios años.
Por ejemplo, una inversión colombiana denominada en dólares puede experimentar dos movimientos simultáneos. El activo podría valorizarse en dólares, mientras el dólar cae frente al peso. También puede suceder lo contrario: que el activo tenga un desempeño débil, pero la subida de la moneda estadounidense amortigüe el resultado cuando se convierte nuevamente a pesos. Por eso, rentabilidad del activo y rentabilidad cambiaria deben analizarse por separado.
La decisión correcta depende del objetivo. Comprar dólares puede tener sentido cuando necesitas cubrir un viaje, una matrícula, una compra internacional o una obligación futura en esa moneda. Invertirlos puede ser más coherente cuando buscas construir patrimonio a mediano o largo plazo y puedes asumir los riesgos correspondientes.
No se trata, entonces, de escoger entre una opción “buena” y una “mala”. Se trata de reconocer que guardar divisas es una decisión de liquidez o cobertura, mientras que invertir es una decisión de crecimiento patrimonial.
La pregunta más útil no es solamente “¿compro dólares?”, sino “¿para qué los necesito, durante cuánto tiempo y qué espero que hagan por mi patrimonio?”.